Domain bindefrist.de kaufen?
Wir ziehen mit dem Projekt
bindefrist.de um.
Sind Sie am Kauf der Domain
bindefrist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bindefrist.de kaufen?
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **

Ähnliche Suchbegriffe für ZINS
Top-Angebote
Produkte zum Begriff ZINS:
-
Zins- und Währungsmanagement in der Unternehmenpraxis, Fachbücher von Alexandra Stelzer, Thomas PriermeierDas Fachbuch "Zins- und Währungsmanagement in der Unternehmenspraxis" bietet eine umfassende Anleitung für Unternehmen, die sich im globalen Wettbewerb behaupten möchten. Es richtet sich insbesondere an kleine und mittelständische Unternehmen, die eine Umwandlung in Aktiengesellschaften anstreben. Der Leser erhält wertvolle Informationen zur Gründung, Führung und Auflösung einer kleinen AG. Das Buch enthält praktische Handlungsempfehlungen, Vertragsmuster und Checklisten, die auf einer beiliegenden CD-ROM verfügbar sind. Diese Ressourcen erleichtern den Transfer in den Arbeitsalltag und unterstützen die Leser während der Gründungsphase. Zudem werden die Haftungsrisiken von Aufsichtsrat und Vorstand detailliert behandelt, und es wird Wissen zu Finanzierung und Bilanzierung vermittelt. Das Werk bietet auch Einblicke in konzern- und steuerrechtliche Besonderheiten sowie in die Abläufe eines Börsengangs. Es ist ein praxisnahes Arbeitsmittel, das Geschäftsführer und Inhaber von kleinen AGs sowie anderen Unternehmensformen bei der Umsetzung ihrer Ziele unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kriterien zur Konturierung des mietrechtlichen Umweltmangels in der Wohn- un, Fachbücher von Patrick ZinsDas Fachbuch "Die Kriterien zur Konturierung des mietrechtlichen Umweltmangels in der Wohn- und Gewerberaummiete" von Patrick Zins bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen, die Mietverhältnisse im Kontext von Umweltmängeln betreffen. Es beleuchtet die Auswirkungen der Coronapandemie auf die Mietrechtsprechung und diskutiert die Relevanz von Begriffen wie "Unmittelbarkeit" und "Passantenfrequenz" in der Gewerberaummiete. Die Arbeit geht über die blosse Erörterung der "Bolzplatzentscheidung" hinaus und bietet tiefere Einblicke in die Wechselwirkungen zwischen Mietmängeln und der Lage von Immobilien gemäss § 558 II S. 1 BGB. Mit 287 Seiten bietet das Buch eine fundierte Grundlage für Juristen, Studierende und alle, die sich mit den aktuellen Entwicklungen im Mietrecht auseinandersetzen möchten.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertragliche Schuldverhältnisse, Fachbücher von Hartmut Oetker, Felix MaultzschDie vertraglichen Schuldverhältnisse sind zentraler Bestandteil des zivilrechtlichen Pflichtfachstoffes. Dem trägt das Lehrbuch Rechnung, indem es die klassischen Vertragstypen vertieft erläutert und einen Überblick zu atypischen und gemischten Verträgen gibt. Neben dem notwendigen Wissen zu den jeweiligen Einzelregelungen werden vor allem die dogmatischen und methodischen Zusammenhänge aufgezeigt, um das argumentative Rüstzeug zu vermitteln, das für die Beantwortung neuer Fragestellungen unerlässlich ist. Besonderer Wert wurde zudem auf die Verzahnung mit dem Allgemeinen Schuldrecht, insbesondere dem Leistungsstörungsrecht, gelegt. Die nunmehr vorliegende 5. Auflage des Lehrbuches verarbeitet neben der neueren Rechtsprechung und Literatur zahlreiche Gesetzesänderungen der jüngsten Zeit. Diese betreffen unter anderem das kaufvertragliche Mängelrecht, das Verbraucherkreditrecht, die Neuregelung des Bauvertragsrechts und die Umgestaltung des Reisevertragsrechts.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Wie berechnet man den Zins?
Um den Zins zu berechnen, benötigt man zunächst den Zinssatz, der in Prozent angegeben wird. Dieser wird dann auf den angelegten Betrag oder das geliehene Kapital angewendet. Der Zins kann entweder einfach oder zusammengesetzt sein, je nachdem, ob er nur auf den ursprünglichen Betrag oder auch auf die bereits aufgelaufenen Zinsen berechnet wird. Die Formel zur Berechnung des Zinses lautet in der einfachen Variante Zins = Kapital x Zinssatz x Zeit. In der zusammengesetzten Variante wird der Zins auf den Gesamtbetrag aus Kapital und bereits aufgelaufenen Zinsen berechnet. **
-
Was ist der 0 Zins?
Der 0 Zins bezieht sich auf eine Situation, in der keine Zinsen auf ein Darlehen oder eine Anlage gezahlt werden. Dies kann vorkommen, wenn die Zentralbank den Leitzins auf null senkt, um die Wirtschaft anzukurbeln. In diesem Fall können Banken günstige Kredite vergeben, um Investitionen zu fördern. Auf der anderen Seite bedeutet ein 0 Zins für Sparer, dass sie keine Zinsen für ihre Einlagen erhalten und möglicherweise nach alternativen Anlagemöglichkeiten suchen müssen. Insgesamt kann ein 0 Zins verschiedene Auswirkungen auf die Wirtschaft und den Finanzmarkt haben. **

Was bedeutet Zins bei Kreditkarte?
Was bedeutet Zins bei Kreditkarte? Zinsen bei Kreditkarten sind die Gebühren, die anfallen, wenn der Kreditkartennutzer den ausstehenden Betrag nicht vollständig begleicht. Diese Zinsen werden auf den offenen Betrag berechnet und erhöhen somit die Gesamtschuld des Karteninhabers. Die Höhe der Zinsen variiert je nach Kreditkartenanbieter und kann sehr hoch sein. Es ist daher wichtig, den offenen Betrag regelmäßig zu begleichen, um hohe Zinskosten zu vermeiden. **
Was ist der Soll Zins?
Was ist der Soll Zins? Der Soll Zins ist der vereinbarte Zinssatz, zu dem ein Kreditnehmer Geld von einem Kreditgeber leiht. Dieser Zinssatz wird im Kreditvertrag festgelegt und bestimmt die Kosten, die der Kreditnehmer für die Aufnahme des Kredits zahlen muss. Der Soll Zins kann je nach Kreditgeber und Art des Kredits variieren und wird oft auf Jahresbasis berechnet. Es ist wichtig, den Soll Zins zu verstehen, da er einen erheblichen Einfluss auf die Gesamtkosten eines Kredits haben kann. **
Top-Angebote
Produkte zum Begriff ZINS:
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigentum, Zins und Geld, Fachbücher von Gunnar Heinsohn, Otto Steiger"Eigentum, Zins und Geld" ist ein wegweisendes Fachbuch, das die Grundlagen der Wirtschaftswissenschaft neu interpretiert. Die Autoren Gunnar Heinsohn und Otto Steiger stellen die gängige Lehrmeinung in Frage und argumentieren, dass nicht der Tausch, sondern das Eigentum der Ursprung allen Wirtschaftens ist. Sie zeigen auf, dass Zins und Geld als direkte Abkömmlinge des Eigentums zu verstehen sind. Durch diese Perspektivänderung wird ein Paradigmenwechsel in der Wirtschaftstheorie und -politik angestossen. Das Buch bietet eine fundierte theoretische Grundlage und erklärt, wie unsere Wirtschaft tatsächlich funktioniert. Es richtet sich an Studierende, Fachleute und alle, die sich für die tiefere Bedeutung von Eigentum und Geld in der Ökonomie interessieren.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zins- und Währungsmanagement in der Unternehmenpraxis, Fachbücher von Alexandra Stelzer, Thomas PriermeierDas Fachbuch "Zins- und Währungsmanagement in der Unternehmenspraxis" bietet eine umfassende Anleitung für Unternehmen, die sich im globalen Wettbewerb behaupten möchten. Es richtet sich insbesondere an kleine und mittelständische Unternehmen, die eine Umwandlung in Aktiengesellschaften anstreben. Der Leser erhält wertvolle Informationen zur Gründung, Führung und Auflösung einer kleinen AG. Das Buch enthält praktische Handlungsempfehlungen, Vertragsmuster und Checklisten, die auf einer beiliegenden CD-ROM verfügbar sind. Diese Ressourcen erleichtern den Transfer in den Arbeitsalltag und unterstützen die Leser während der Gründungsphase. Zudem werden die Haftungsrisiken von Aufsichtsrat und Vorstand detailliert behandelt, und es wird Wissen zu Finanzierung und Bilanzierung vermittelt. Das Werk bietet auch Einblicke in konzern- und steuerrechtliche Besonderheiten sowie in die Abläufe eines Börsengangs. Es ist ein praxisnahes Arbeitsmittel, das Geschäftsführer und Inhaber von kleinen AGs sowie anderen Unternehmensformen bei der Umsetzung ihrer Ziele unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kriterien zur Konturierung des mietrechtlichen Umweltmangels in der Wohn- un, Fachbücher von Patrick ZinsDas Fachbuch "Die Kriterien zur Konturierung des mietrechtlichen Umweltmangels in der Wohn- und Gewerberaummiete" von Patrick Zins bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen, die Mietverhältnisse im Kontext von Umweltmängeln betreffen. Es beleuchtet die Auswirkungen der Coronapandemie auf die Mietrechtsprechung und diskutiert die Relevanz von Begriffen wie "Unmittelbarkeit" und "Passantenfrequenz" in der Gewerberaummiete. Die Arbeit geht über die blosse Erörterung der "Bolzplatzentscheidung" hinaus und bietet tiefere Einblicke in die Wechselwirkungen zwischen Mietmängeln und der Lage von Immobilien gemäss § 558 II S. 1 BGB. Mit 287 Seiten bietet das Buch eine fundierte Grundlage für Juristen, Studierende und alle, die sich mit den aktuellen Entwicklungen im Mietrecht auseinandersetzen möchten.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
Ähnliche Suchbegriffe für ZINS
-
Vertragliche Schuldverhältnisse, Fachbücher von Hartmut Oetker, Felix MaultzschDie vertraglichen Schuldverhältnisse sind zentraler Bestandteil des zivilrechtlichen Pflichtfachstoffes. Dem trägt das Lehrbuch Rechnung, indem es die klassischen Vertragstypen vertieft erläutert und einen Überblick zu atypischen und gemischten Verträgen gibt. Neben dem notwendigen Wissen zu den jeweiligen Einzelregelungen werden vor allem die dogmatischen und methodischen Zusammenhänge aufgezeigt, um das argumentative Rüstzeug zu vermitteln, das für die Beantwortung neuer Fragestellungen unerlässlich ist. Besonderer Wert wurde zudem auf die Verzahnung mit dem Allgemeinen Schuldrecht, insbesondere dem Leistungsstörungsrecht, gelegt. Die nunmehr vorliegende 5. Auflage des Lehrbuches verarbeitet neben der neueren Rechtsprechung und Literatur zahlreiche Gesetzesänderungen der jüngsten Zeit. Diese betreffen unter anderem das kaufvertragliche Mängelrecht, das Verbraucherkreditrecht, die Neuregelung des Bauvertragsrechts und die Umgestaltung des Reisevertragsrechts.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
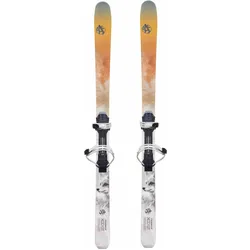
Rottefella Move Switch Bindung (RMP)Dieses Rottefella-Kit verwandelt deine Rottefella-Bindung in eine Move-Bindung Der Drehschalter befindet sich an der Vorderseite des Move-Bindungssystems und ermöglicht dir, deine Standposition um insgesamt 48 mm zu verstellen. Wenn sich die Bindung weiter vorne befindet, bekommen die Langlaufski mehr Grip. Wird die Standposition dagegen nach hinten verlagert, optimierst du dadurch die Gleiteigenschaften deiner Langlaufski. Passend für Langlaufschuhe der Größen EU 36 bis 53. Hinweis: Die erforderlichen Montageplatten, wie z.B. IFP-Platte, NIS-Platte oder RMP-Platte sind in diesem Angebot nicht enthalten! Wähle das richtige Move-Bindungssystem für dein Setup: IFP – diese Lösung wird für Langlaufski mit IFP-Montageplatten für Turnamic-Bindungen von Fischer und Rossignol verwendet. Hier erfährst du mehr dazu. NIS 1.0 – diese Lösung wird für Langlaufski mit NIS-Montageplatten für NNN-/ NIS-Rottefella-Bindungen verwendet. Hier erfährst du mehr dazu. NIS 2.0 & 3.139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Zins?
Um den Zins zu berechnen, benötigt man zunächst den Zinssatz, der in Prozent angegeben wird. Dieser wird dann auf den angelegten Betrag oder das geliehene Kapital angewendet. Der Zins kann entweder einfach oder zusammengesetzt sein, je nachdem, ob er nur auf den ursprünglichen Betrag oder auch auf die bereits aufgelaufenen Zinsen berechnet wird. Die Formel zur Berechnung des Zinses lautet in der einfachen Variante Zins = Kapital x Zinssatz x Zeit. In der zusammengesetzten Variante wird der Zins auf den Gesamtbetrag aus Kapital und bereits aufgelaufenen Zinsen berechnet. **
-
Was ist der 0 Zins?
Der 0 Zins bezieht sich auf eine Situation, in der keine Zinsen auf ein Darlehen oder eine Anlage gezahlt werden. Dies kann vorkommen, wenn die Zentralbank den Leitzins auf null senkt, um die Wirtschaft anzukurbeln. In diesem Fall können Banken günstige Kredite vergeben, um Investitionen zu fördern. Auf der anderen Seite bedeutet ein 0 Zins für Sparer, dass sie keine Zinsen für ihre Einlagen erhalten und möglicherweise nach alternativen Anlagemöglichkeiten suchen müssen. Insgesamt kann ein 0 Zins verschiedene Auswirkungen auf die Wirtschaft und den Finanzmarkt haben. **
-
Was bedeutet Zins bei Kreditkarte?
Was bedeutet Zins bei Kreditkarte? Zinsen bei Kreditkarten sind die Gebühren, die anfallen, wenn der Kreditkartennutzer den ausstehenden Betrag nicht vollständig begleicht. Diese Zinsen werden auf den offenen Betrag berechnet und erhöhen somit die Gesamtschuld des Karteninhabers. Die Höhe der Zinsen variiert je nach Kreditkartenanbieter und kann sehr hoch sein. Es ist daher wichtig, den offenen Betrag regelmäßig zu begleichen, um hohe Zinskosten zu vermeiden. **
-
Was ist der Soll Zins?
Was ist der Soll Zins? Der Soll Zins ist der vereinbarte Zinssatz, zu dem ein Kreditnehmer Geld von einem Kreditgeber leiht. Dieser Zinssatz wird im Kreditvertrag festgelegt und bestimmt die Kosten, die der Kreditnehmer für die Aufnahme des Kredits zahlen muss. Der Soll Zins kann je nach Kreditgeber und Art des Kredits variieren und wird oft auf Jahresbasis berechnet. Es ist wichtig, den Soll Zins zu verstehen, da er einen erheblichen Einfluss auf die Gesamtkosten eines Kredits haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.