Domain bindefrist.de kaufen?
Wir ziehen mit dem Projekt
bindefrist.de um.
Sind Sie am Kauf der Domain
bindefrist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bindefrist.de kaufen?
Was ist ein Verrechnungskonto Consorsbank?
Ein Verrechnungskonto bei der Consorsbank ist ein Konto, das zur Abwicklung von Wertpapiergeschäften dient. Es wird genutzt, um Gelder für den Kauf und Verkauf von Wertpapieren zu transferieren. Das Verrechnungskonto fungiert als Zwischenstation, auf der die Gelder vor und nach den Transaktionen gehalten werden. Es ermöglicht auch die Abrechnung von Dividenden, Zinsen und anderen Erträgen aus den gehaltenen Wertpapieren. Zudem dient es als Referenzkonto für Ein- und Auszahlungen auf das Depotkonto bei der Consorsbank. **
Was ist ein referenzkonto Consorsbank?
Ein Referenzkonto bei der Consorsbank ist ein Girokonto, das mit einem Depot oder einem Wertpapierkonto verknüpft ist. Es dient als Verrechnungskonto für den Kauf und Verkauf von Wertpapieren sowie für Dividendenzahlungen und Zinsen. Über das Referenzkonto können auch Ein- und Auszahlungen auf das Depot vorgenommen werden. Es ermöglicht eine einfache Abwicklung von Transaktionen und ist für die Identifizierung des Kontoinhabers notwendig. Die Consorsbank bietet verschiedene Möglichkeiten zur Einrichtung eines Referenzkontos, z.B. kann ein bestehendes Girokonto bei einer anderen Bank genutzt werden. **

Ähnliche Suchbegriffe für Consorsbank
Top-Angebote
Produkte zum Begriff Consorsbank:
-
Vertrauen. Zutrauen. Bindung., RatgeberDer Hobbyratgeber "Vertrauen. Zutrauen. Bindung." bietet eine tiefgehende Auseinandersetzung mit den zentralen Themen Vertrauen und Bindung im Kontext der Frühförderung. Das Buch richtet sich an Fachkräfte, die ihre professionelle Haltung schärfen und im interdisziplinären Austausch mit Familien sinnvolle Perspektiven entwickeln möchten. Es basiert auf aktueller Forschung und langjähriger Praxiserfahrung und enthält wertvolle Beiträge von Menschen in besonderen Lebenslagen. Die behandelten Themen umfassen unter anderem Resilienz, Trauma, Trauer und Kultursensibilität, die alle entscheidend für die Entwicklung von Kindern sind. Durch feinfühliges Begleiten wird aufgezeigt, wie wichtig es ist, Kindern und Eltern mit Zutrauen zu begegnen, insbesondere in sensiblen Lebensmomenten. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die in der Frühförderung tätig sind und die Bedeutung von Vertrauen und Bindung in ihrer Arbeit verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert depoteröffnung Consorsbank?
Die Dauer der Depoteröffnung bei der Consorsbank hängt von verschiedenen Faktoren ab, wie zum Beispiel der Vollständigkeit der eingereichten Unterlagen und der Überprüfung der Identität des Antragstellers. In der Regel dauert es jedoch etwa 1-2 Wochen, bis das Depot eröffnet ist. Es kann jedoch auch schneller gehen, wenn alle erforderlichen Unterlagen vollständig und korrekt eingereicht werden. Es ist ratsam, sich vorab über die genauen Schritte und erforderlichen Unterlagen zu informieren, um den Prozess zu beschleunigen. Bei weiteren Fragen zur Depoteröffnung können Sie sich auch direkt an die Consorsbank wenden. **
-
Was kostet ein Trade bei der Consorsbank?
Ein Trade bei der Consorsbank kostet je nach Handelsplatz und Produkt unterschiedlich. Die genauen Kosten können auf der Website der Consorsbank oder im Preis- und Leistungsverzeichnis eingesehen werden. Es gibt jedoch auch Aktionen und Sonderkonditionen, bei denen Trades zu vergünstigten Konditionen durchgeführt werden können. Es ist daher ratsam, sich vor dem Handel über die aktuellen Kosten zu informieren, um unerwartete Gebühren zu vermeiden. Zudem bietet die Consorsbank oft auch kostenlose Trades für Neukunden oder bei bestimmten Aktionen an. **
-
Wann kommt das Geld bei der Consorsbank an?
Die Dauer, bis das Geld bei der Consorsbank ankommt, hängt von verschiedenen Faktoren ab. Wenn das Geld von einem anderen Konto bei der Consorsbank überwiesen wird, erfolgt die Gutschrift in der Regel innerhalb eines Bankarbeitstages. Bei Überweisungen von anderen Banken kann es jedoch etwas länger dauern, in der Regel 1-2 Bankarbeitstage. Es kann auch von der Uhrzeit der Überweisung abhängen, ob das Geld noch am selben Tag oder erst am nächsten Tag gutgeschrieben wird. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Was sind die Erfahrungen mit dem Consorsbank Girokonto?
Die Erfahrungen mit dem Consorsbank Girokonto sind überwiegend positiv. Kunden loben die kostenlose Kontoführung, die Möglichkeit, weltweit kostenlos Geld abzuheben und die gute Erreichbarkeit des Kundenservice. Einige Kunden bemängeln jedoch gelegentliche technische Probleme mit der Online-Banking-Plattform. Insgesamt wird das Consorsbank Girokonto als solides und zuverlässiges Produkt empfunden. **
Wie sind eure Erfahrungen mit dem Consorsbank Girokonto?
Als KI habe ich keine persönlichen Erfahrungen, aber allgemein wird das Consorsbank Girokonto positiv bewertet. Kunden schätzen die kostenlose Kontoführung, die Möglichkeit zur kostenlosen Bargeldabhebung und die benutzerfreundliche Online-Banking-Plattform. Es gibt jedoch auch vereinzelt negative Bewertungen bezüglich des Kundenservice und der Gebührenstruktur. **
Top-Angebote
Produkte zum Begriff Consorsbank:
-
Vertragliche Schuldverhältnisse, Fachbücher von Hartmut Oetker, Felix MaultzschDie vertraglichen Schuldverhältnisse sind zentraler Bestandteil des zivilrechtlichen Pflichtfachstoffes. Dem trägt das Lehrbuch Rechnung, indem es die klassischen Vertragstypen vertieft erläutert und einen Überblick zu atypischen und gemischten Verträgen gibt. Neben dem notwendigen Wissen zu den jeweiligen Einzelregelungen werden vor allem die dogmatischen und methodischen Zusammenhänge aufgezeigt, um das argumentative Rüstzeug zu vermitteln, das für die Beantwortung neuer Fragestellungen unerlässlich ist. Besonderer Wert wurde zudem auf die Verzahnung mit dem Allgemeinen Schuldrecht, insbesondere dem Leistungsstörungsrecht, gelegt. Die nunmehr vorliegende 5. Auflage des Lehrbuches verarbeitet neben der neueren Rechtsprechung und Literatur zahlreiche Gesetzesänderungen der jüngsten Zeit. Diese betreffen unter anderem das kaufvertragliche Mängelrecht, das Verbraucherkreditrecht, die Neuregelung des Bauvertragsrechts und die Umgestaltung des Reisevertragsrechts.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
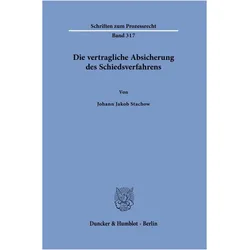
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrauen. Zutrauen. Bindung., RatgeberDer Hobbyratgeber "Vertrauen. Zutrauen. Bindung." bietet eine tiefgehende Auseinandersetzung mit den zentralen Themen Vertrauen und Bindung im Kontext der Frühförderung. Das Buch richtet sich an Fachkräfte, die ihre professionelle Haltung schärfen und im interdisziplinären Austausch mit Familien sinnvolle Perspektiven entwickeln möchten. Es basiert auf aktueller Forschung und langjähriger Praxiserfahrung und enthält wertvolle Beiträge von Menschen in besonderen Lebenslagen. Die behandelten Themen umfassen unter anderem Resilienz, Trauma, Trauer und Kultursensibilität, die alle entscheidend für die Entwicklung von Kindern sind. Durch feinfühliges Begleiten wird aufgezeigt, wie wichtig es ist, Kindern und Eltern mit Zutrauen zu begegnen, insbesondere in sensiblen Lebensmomenten. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die in der Frühförderung tätig sind und die Bedeutung von Vertrauen und Bindung in ihrer Arbeit verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Verrechnungskonto Consorsbank?
Ein Verrechnungskonto bei der Consorsbank ist ein Konto, das zur Abwicklung von Wertpapiergeschäften dient. Es wird genutzt, um Gelder für den Kauf und Verkauf von Wertpapieren zu transferieren. Das Verrechnungskonto fungiert als Zwischenstation, auf der die Gelder vor und nach den Transaktionen gehalten werden. Es ermöglicht auch die Abrechnung von Dividenden, Zinsen und anderen Erträgen aus den gehaltenen Wertpapieren. Zudem dient es als Referenzkonto für Ein- und Auszahlungen auf das Depotkonto bei der Consorsbank. **
-
Was ist ein referenzkonto Consorsbank?
Ein Referenzkonto bei der Consorsbank ist ein Girokonto, das mit einem Depot oder einem Wertpapierkonto verknüpft ist. Es dient als Verrechnungskonto für den Kauf und Verkauf von Wertpapieren sowie für Dividendenzahlungen und Zinsen. Über das Referenzkonto können auch Ein- und Auszahlungen auf das Depot vorgenommen werden. Es ermöglicht eine einfache Abwicklung von Transaktionen und ist für die Identifizierung des Kontoinhabers notwendig. Die Consorsbank bietet verschiedene Möglichkeiten zur Einrichtung eines Referenzkontos, z.B. kann ein bestehendes Girokonto bei einer anderen Bank genutzt werden. **
-
Wie lange dauert depoteröffnung Consorsbank?
Die Dauer der Depoteröffnung bei der Consorsbank hängt von verschiedenen Faktoren ab, wie zum Beispiel der Vollständigkeit der eingereichten Unterlagen und der Überprüfung der Identität des Antragstellers. In der Regel dauert es jedoch etwa 1-2 Wochen, bis das Depot eröffnet ist. Es kann jedoch auch schneller gehen, wenn alle erforderlichen Unterlagen vollständig und korrekt eingereicht werden. Es ist ratsam, sich vorab über die genauen Schritte und erforderlichen Unterlagen zu informieren, um den Prozess zu beschleunigen. Bei weiteren Fragen zur Depoteröffnung können Sie sich auch direkt an die Consorsbank wenden. **
-
Was kostet ein Trade bei der Consorsbank?
Ein Trade bei der Consorsbank kostet je nach Handelsplatz und Produkt unterschiedlich. Die genauen Kosten können auf der Website der Consorsbank oder im Preis- und Leistungsverzeichnis eingesehen werden. Es gibt jedoch auch Aktionen und Sonderkonditionen, bei denen Trades zu vergünstigten Konditionen durchgeführt werden können. Es ist daher ratsam, sich vor dem Handel über die aktuellen Kosten zu informieren, um unerwartete Gebühren zu vermeiden. Zudem bietet die Consorsbank oft auch kostenlose Trades für Neukunden oder bei bestimmten Aktionen an. **
Ähnliche Suchbegriffe für Consorsbank
-
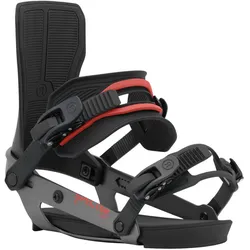
RIDE SPECTER Bindung 2027 red - MIn einer Zeit, in der sich viele unserer Konkurrenten auf kitschige, klobige, überdesignte Bindungen konzentrieren, bei denen die Anzahl der Biegungen pro Run wichtiger ist als die tatsächliche Snowboard-Performance, stellt RIDE die Specter vor. Die leichteste und leistungsstärkste Freestyle-Bindung, die je hergestellt wurde. Wir haben die Specter auf das Wesentliche reduziert, um sicherzustellen, dass die Performance im Vordergrund steht. Die Specter basiert auf unserem A-Series Chassis. Dieses Aluminiumchassis bietet eine leichte und langlebige Bindung, auf die wir eine lebenslange Garantie geben. Die einzigartigen Eigenschaften des Aluminiums ermöglichen es der Bindung, sich mit deinem Board zu verbiegen und so das ultimative Freestyle-Gefühl zu vermitteln. Wir haben den Vorwärtsneigungswinkel und den Flex optimiert, um perfekt für das Freestyle-Riding zu sein, und mit dem neuen flachen Highback aus Nylon haben wir den Vorwärtsneigungsblock eliminiert. Seien wir ehrlich, du wolltest das Ding sowieso abnehmen, um Gewicht zu sparen. Der neue Knöchelriemen besteht aus einem Urethan-Material, das mit einem weicheren Material gepolstert ist, um eine bessere Druckverteilung beim Anziehen zu gewährleisten. Das macht diesen Riemen zu einem der komfortabelsten in der Linie. Der minimalistische Zehenriemen passt über die Spitze oder die Vorderseite Ihres Stiefels, ohne zusätzliches Gewicht. Die Specter ist 30 Jahre Freestyle-Snowboarding-Dominanz in seine einfachste Form verfeinert.Eigenschaften:- Feel: 4- A-Series Aluminum Chassis - Nylon Highback- Two-Piece Ankle Strap- Minimalist Toe Strap 2.0 - A-Series Diecut Basepad- Canted Footbed - Plastic Discs- Linkage Ratchet259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kommt das Geld bei der Consorsbank an?
Die Dauer, bis das Geld bei der Consorsbank ankommt, hängt von verschiedenen Faktoren ab. Wenn das Geld von einem anderen Konto bei der Consorsbank überwiesen wird, erfolgt die Gutschrift in der Regel innerhalb eines Bankarbeitstages. Bei Überweisungen von anderen Banken kann es jedoch etwas länger dauern, in der Regel 1-2 Bankarbeitstage. Es kann auch von der Uhrzeit der Überweisung abhängen, ob das Geld noch am selben Tag oder erst am nächsten Tag gutgeschrieben wird. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was sind die Erfahrungen mit dem Consorsbank Girokonto?
Die Erfahrungen mit dem Consorsbank Girokonto sind überwiegend positiv. Kunden loben die kostenlose Kontoführung, die Möglichkeit, weltweit kostenlos Geld abzuheben und die gute Erreichbarkeit des Kundenservice. Einige Kunden bemängeln jedoch gelegentliche technische Probleme mit der Online-Banking-Plattform. Insgesamt wird das Consorsbank Girokonto als solides und zuverlässiges Produkt empfunden. **
-
Wie sind eure Erfahrungen mit dem Consorsbank Girokonto?
Als KI habe ich keine persönlichen Erfahrungen, aber allgemein wird das Consorsbank Girokonto positiv bewertet. Kunden schätzen die kostenlose Kontoführung, die Möglichkeit zur kostenlosen Bargeldabhebung und die benutzerfreundliche Online-Banking-Plattform. Es gibt jedoch auch vereinzelt negative Bewertungen bezüglich des Kundenservice und der Gebührenstruktur. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.