Domain bindefrist.de kaufen?
Wir ziehen mit dem Projekt
bindefrist.de um.
Sind Sie am Kauf der Domain
bindefrist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bindefrist.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **

Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Vertrauen. Zutrauen. Bindung., RatgeberDer Hobbyratgeber "Vertrauen. Zutrauen. Bindung." bietet eine tiefgehende Auseinandersetzung mit den zentralen Themen Vertrauen und Bindung im Kontext der Frühförderung. Das Buch richtet sich an Fachkräfte, die ihre professionelle Haltung schärfen und im interdisziplinären Austausch mit Familien sinnvolle Perspektiven entwickeln möchten. Es basiert auf aktueller Forschung und langjähriger Praxiserfahrung und enthält wertvolle Beiträge von Menschen in besonderen Lebenslagen. Die behandelten Themen umfassen unter anderem Resilienz, Trauma, Trauer und Kultursensibilität, die alle entscheidend für die Entwicklung von Kindern sind. Durch feinfühliges Begleiten wird aufgezeigt, wie wichtig es ist, Kindern und Eltern mit Zutrauen zu begegnen, insbesondere in sensiblen Lebensmomenten. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die in der Frühförderung tätig sind und die Bedeutung von Vertrauen und Bindung in ihrer Arbeit verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wo bucht man Einfuhrumsatzsteuer?
Einfuhrumsatzsteuer wird in der Regel direkt beim Zoll oder bei der zuständigen Zollbehörde des jeweiligen Landes entrichtet. Die genauen Modalitäten und Verfahren zur Buchung der Einfuhrumsatzsteuer können je nach Land variieren. Es ist wichtig, sich im Voraus über die geltenden Vorschriften und Prozesse zu informieren, um Verzögerungen oder Probleme bei der Einfuhrabfertigung zu vermeiden. In einigen Fällen kann die Einfuhrumsatzsteuer auch über spezielle Online-Plattformen oder Dienstleister bezahlt werden. Es empfiehlt sich, sich im Zweifelsfall direkt an die zuständige Zollbehörde oder einen Fachexperten zu wenden, um genaue Informationen zur Buchung der Einfuhrumsatzsteuer zu erhalten. **
-
Wie bucht man Einfuhrumsatzsteuer?
Um Einfuhrumsatzsteuer zu buchen, müssen Sie zunächst sicherstellen, dass Sie über die erforderlichen Informationen verfügen, wie z.B. den Betrag der Einfuhrumsatzsteuer, das Datum der Einfuhr und die entsprechende Zollrechnung. Anschließend können Sie die Einfuhrumsatzsteuer als Ausgabe in Ihrem Buchhaltungssystem erfassen und der entsprechenden Kategorie zuordnen. Vergewissern Sie sich, dass die Buchung korrekt ist und alle gesetzlichen Anforderungen erfüllt sind. Schließlich sollten Sie regelmäßig Ihre Buchhaltung überprüfen, um sicherzustellen, dass alle Einfuhrumsatzsteuerzahlungen ordnungsgemäß verbucht wurden. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die aus einem Nicht-EU-Land in die Europäische Union eingeführt werden. Sie wird auf den Wert der Waren einschließlich der Versandkosten berechnet und muss vom Importeur entrichtet werden. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. **
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Vertragliche Schuldverhältnisse, Fachbücher von Hartmut Oetker, Felix MaultzschDie vertraglichen Schuldverhältnisse sind zentraler Bestandteil des zivilrechtlichen Pflichtfachstoffes. Dem trägt das Lehrbuch Rechnung, indem es die klassischen Vertragstypen vertieft erläutert und einen Überblick zu atypischen und gemischten Verträgen gibt. Neben dem notwendigen Wissen zu den jeweiligen Einzelregelungen werden vor allem die dogmatischen und methodischen Zusammenhänge aufgezeigt, um das argumentative Rüstzeug zu vermitteln, das für die Beantwortung neuer Fragestellungen unerlässlich ist. Besonderer Wert wurde zudem auf die Verzahnung mit dem Allgemeinen Schuldrecht, insbesondere dem Leistungsstörungsrecht, gelegt. Die nunmehr vorliegende 5. Auflage des Lehrbuches verarbeitet neben der neueren Rechtsprechung und Literatur zahlreiche Gesetzesänderungen der jüngsten Zeit. Diese betreffen unter anderem das kaufvertragliche Mängelrecht, das Verbraucherkreditrecht, die Neuregelung des Bauvertragsrechts und die Umgestaltung des Reisevertragsrechts.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
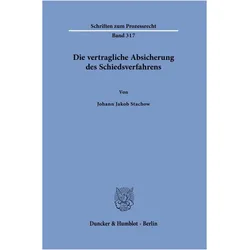
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrauen. Zutrauen. Bindung., RatgeberDer Hobbyratgeber "Vertrauen. Zutrauen. Bindung." bietet eine tiefgehende Auseinandersetzung mit den zentralen Themen Vertrauen und Bindung im Kontext der Frühförderung. Das Buch richtet sich an Fachkräfte, die ihre professionelle Haltung schärfen und im interdisziplinären Austausch mit Familien sinnvolle Perspektiven entwickeln möchten. Es basiert auf aktueller Forschung und langjähriger Praxiserfahrung und enthält wertvolle Beiträge von Menschen in besonderen Lebenslagen. Die behandelten Themen umfassen unter anderem Resilienz, Trauma, Trauer und Kultursensibilität, die alle entscheidend für die Entwicklung von Kindern sind. Durch feinfühliges Begleiten wird aufgezeigt, wie wichtig es ist, Kindern und Eltern mit Zutrauen zu begegnen, insbesondere in sensiblen Lebensmomenten. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die in der Frühförderung tätig sind und die Bedeutung von Vertrauen und Bindung in ihrer Arbeit verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wo bucht man Einfuhrumsatzsteuer?
Einfuhrumsatzsteuer wird in der Regel direkt beim Zoll oder bei der zuständigen Zollbehörde des jeweiligen Landes entrichtet. Die genauen Modalitäten und Verfahren zur Buchung der Einfuhrumsatzsteuer können je nach Land variieren. Es ist wichtig, sich im Voraus über die geltenden Vorschriften und Prozesse zu informieren, um Verzögerungen oder Probleme bei der Einfuhrabfertigung zu vermeiden. In einigen Fällen kann die Einfuhrumsatzsteuer auch über spezielle Online-Plattformen oder Dienstleister bezahlt werden. Es empfiehlt sich, sich im Zweifelsfall direkt an die zuständige Zollbehörde oder einen Fachexperten zu wenden, um genaue Informationen zur Buchung der Einfuhrumsatzsteuer zu erhalten. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
Allgemeine Vertragsbedingungen (AVB), Behandlungsverträge und Wahlleistungsvereinbarung für KrankenhäuserAllgemeine Vertragsbedingungen (AVB), Behandlungsverträge und Wahlleistungsvereinbarung für Krankenhäuser , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 16., aktualisierte Auflage, Erscheinungsjahr: 20250630, Redaktion: Krankenhausgesellschaft, Deutsche, Auflage: 25016, Auflage/Ausgabe: 16., aktualisierte Auflage, Seitenzahl/Blattzahl: 208, Themenüberschrift: MEDICAL / Hospital Administration & Care, Keyword: Allgemeine Vertragsbedingungen; Behandlungsvertrag; Krankenhausaufnahme; Krankenhausbehandlung; Krankenhausentlassung; Krankenhausmanagement; Krankenhausrecht; Krankenhausverwaltung; Mustervertrag; Wahlleistung; Wahlleistungen; Wahlleistungsvereinbarung, Fachschema: Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 145, Höhe: 10, Gewicht: 298, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man Einfuhrumsatzsteuer?
Um Einfuhrumsatzsteuer zu buchen, müssen Sie zunächst sicherstellen, dass Sie über die erforderlichen Informationen verfügen, wie z.B. den Betrag der Einfuhrumsatzsteuer, das Datum der Einfuhr und die entsprechende Zollrechnung. Anschließend können Sie die Einfuhrumsatzsteuer als Ausgabe in Ihrem Buchhaltungssystem erfassen und der entsprechenden Kategorie zuordnen. Vergewissern Sie sich, dass die Buchung korrekt ist und alle gesetzlichen Anforderungen erfüllt sind. Schließlich sollten Sie regelmäßig Ihre Buchhaltung überprüfen, um sicherzustellen, dass alle Einfuhrumsatzsteuerzahlungen ordnungsgemäß verbucht wurden. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die aus einem Nicht-EU-Land in die Europäische Union eingeführt werden. Sie wird auf den Wert der Waren einschließlich der Versandkosten berechnet und muss vom Importeur entrichtet werden. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.