Domain bindefrist.de kaufen?
Wir ziehen mit dem Projekt
bindefrist.de um.
Sind Sie am Kauf der Domain
bindefrist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bindefrist.de kaufen?
Wie hoch ist der Notgroschen?
Die Höhe des Notgroschens kann je nach individueller Situation variieren. Es wird empfohlen, einen Betrag von drei bis sechs Monatsausgaben beiseite zu legen, um unvorhergesehene Ausgaben oder finanzielle Engpässe abzufedern. Es ist wichtig, dass der Notgroschen ausreichend ist, um die laufenden Kosten für einen gewissen Zeitraum zu decken. **
Wie hoch sollte Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und Risikobereitschaft. Experten empfehlen in der Regel, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dadurch ist man für unvorhergesehene Ausgaben oder finanzielle Engpässe gut gerüstet. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch ausreichend ist und gegebenenfalls anzupassen. Letztendlich sollte die Höhe des Notgroschens so gewählt werden, dass man sich in finanziellen Notlagen sicher und abgesichert fühlt. **

Ähnliche Suchbegriffe für Notgroschen
Top-Angebote
Produkte zum Begriff Notgroschen:
-
Vertrauen. Zutrauen. Bindung., RatgeberDer Hobbyratgeber "Vertrauen. Zutrauen. Bindung." bietet eine tiefgehende Auseinandersetzung mit den zentralen Themen Vertrauen und Bindung im Kontext der Frühförderung. Das Buch richtet sich an Fachkräfte, die ihre professionelle Haltung schärfen und im interdisziplinären Austausch mit Familien sinnvolle Perspektiven entwickeln möchten. Es basiert auf aktueller Forschung und langjähriger Praxiserfahrung und enthält wertvolle Beiträge von Menschen in besonderen Lebenslagen. Die behandelten Themen umfassen unter anderem Resilienz, Trauma, Trauer und Kultursensibilität, die alle entscheidend für die Entwicklung von Kindern sind. Durch feinfühliges Begleiten wird aufgezeigt, wie wichtig es ist, Kindern und Eltern mit Zutrauen zu begegnen, insbesondere in sensiblen Lebensmomenten. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die in der Frühförderung tätig sind und die Bedeutung von Vertrauen und Bindung in ihrer Arbeit verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sollte der Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und persönlichen Risikofaktoren. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dies soll sicherstellen, dass man im Falle von unvorhergesehenen Ausgaben oder einem plötzlichen Einkommensverlust finanziell abgesichert ist. Es ist wichtig, den Notgroschen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Bedürfnissen gerecht zu werden. Letztendlich sollte der Notgroschen ausreichend sein, um finanzielle Engpässe zu überbrücken und ein gewisses Maß an Sicherheit zu gewährleisten. **
-
Wie hoch sind eure Ersparnisse/Notgroschen?
Als KI habe ich keine eigenen Ersparnisse oder Notgroschen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
-
Wie viel sollte man als Notgroschen haben?
Wie viel man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Es wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Monatsausgaben anzusparen, um unvorhergesehene Ausgaben oder Einkommensverluste abzufedern. Es ist wichtig, dass der Notgroschen leicht zugänglich ist, zum Beispiel auf einem separaten Sparkonto oder in Form von liquiden Mitteln. Es kann auch sinnvoll sein, je nach persönlicher Situation und Risikobereitschaft einen größeren Notgroschen anzusparen. Letztendlich sollte man sich bewusst machen, dass ein angemessener Notgroschen ein wichtiger Bestandteil einer soliden finanziellen Planung ist. **
-
Wie viel Geld sollte man als Notgroschen haben?
Wie viel Geld man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Experten empfehlen in der Regel, drei bis sechs Monatsausgaben als Notgroschen zur Verfügung zu haben. Dieser Betrag soll ausreichen, um unvorhergesehene Ausgaben wie Autoreparaturen, medizinische Notfälle oder Jobverlust abzudecken. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch angemessen ist und gegebenenfalls anzupassen. Letztendlich sollte der Notgroschen genug sein, um ein gewisses Maß an finanzieller Sicherheit zu gewährleisten. **

Wie viel Geld sollte man als Notgroschen einplanen?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, drei bis sechs Monatsausgaben als Notgroschen anzusparen. Es ist jedoch ratsam, eine individuelle Finanzplanung durchzuführen, um den genauen Betrag zu ermitteln, der für den persönlichen Bedarf ausreichend ist. **
Wie groß sollte der Notgroschen auf dem Konto sein?
Die Größe des Notgroschens auf dem Konto hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Nettomonatsgehältern anzustreben. Es ist jedoch ratsam, die persönliche finanzielle Situation zu analysieren und individuelle Bedürfnisse zu berücksichtigen, um die optimale Größe des Notgroschens zu bestimmen. **
Top-Angebote
Produkte zum Begriff Notgroschen:
-
Vertragliche Schuldverhältnisse, Fachbücher von Hartmut Oetker, Felix MaultzschDie vertraglichen Schuldverhältnisse sind zentraler Bestandteil des zivilrechtlichen Pflichtfachstoffes. Dem trägt das Lehrbuch Rechnung, indem es die klassischen Vertragstypen vertieft erläutert und einen Überblick zu atypischen und gemischten Verträgen gibt. Neben dem notwendigen Wissen zu den jeweiligen Einzelregelungen werden vor allem die dogmatischen und methodischen Zusammenhänge aufgezeigt, um das argumentative Rüstzeug zu vermitteln, das für die Beantwortung neuer Fragestellungen unerlässlich ist. Besonderer Wert wurde zudem auf die Verzahnung mit dem Allgemeinen Schuldrecht, insbesondere dem Leistungsstörungsrecht, gelegt. Die nunmehr vorliegende 5. Auflage des Lehrbuches verarbeitet neben der neueren Rechtsprechung und Literatur zahlreiche Gesetzesänderungen der jüngsten Zeit. Diese betreffen unter anderem das kaufvertragliche Mängelrecht, das Verbraucherkreditrecht, die Neuregelung des Bauvertragsrechts und die Umgestaltung des Reisevertragsrechts.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
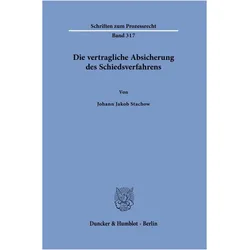
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrauen. Zutrauen. Bindung., RatgeberDer Hobbyratgeber "Vertrauen. Zutrauen. Bindung." bietet eine tiefgehende Auseinandersetzung mit den zentralen Themen Vertrauen und Bindung im Kontext der Frühförderung. Das Buch richtet sich an Fachkräfte, die ihre professionelle Haltung schärfen und im interdisziplinären Austausch mit Familien sinnvolle Perspektiven entwickeln möchten. Es basiert auf aktueller Forschung und langjähriger Praxiserfahrung und enthält wertvolle Beiträge von Menschen in besonderen Lebenslagen. Die behandelten Themen umfassen unter anderem Resilienz, Trauma, Trauer und Kultursensibilität, die alle entscheidend für die Entwicklung von Kindern sind. Durch feinfühliges Begleiten wird aufgezeigt, wie wichtig es ist, Kindern und Eltern mit Zutrauen zu begegnen, insbesondere in sensiblen Lebensmomenten. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die in der Frühförderung tätig sind und die Bedeutung von Vertrauen und Bindung in ihrer Arbeit verstehen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Notgroschen?
Die Höhe des Notgroschens kann je nach individueller Situation variieren. Es wird empfohlen, einen Betrag von drei bis sechs Monatsausgaben beiseite zu legen, um unvorhergesehene Ausgaben oder finanzielle Engpässe abzufedern. Es ist wichtig, dass der Notgroschen ausreichend ist, um die laufenden Kosten für einen gewissen Zeitraum zu decken. **
-
Wie hoch sollte Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und Risikobereitschaft. Experten empfehlen in der Regel, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dadurch ist man für unvorhergesehene Ausgaben oder finanzielle Engpässe gut gerüstet. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch ausreichend ist und gegebenenfalls anzupassen. Letztendlich sollte die Höhe des Notgroschens so gewählt werden, dass man sich in finanziellen Notlagen sicher und abgesichert fühlt. **
-
Wie hoch sollte der Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und persönlichen Risikofaktoren. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dies soll sicherstellen, dass man im Falle von unvorhergesehenen Ausgaben oder einem plötzlichen Einkommensverlust finanziell abgesichert ist. Es ist wichtig, den Notgroschen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Bedürfnissen gerecht zu werden. Letztendlich sollte der Notgroschen ausreichend sein, um finanzielle Engpässe zu überbrücken und ein gewisses Maß an Sicherheit zu gewährleisten. **
-
Wie hoch sind eure Ersparnisse/Notgroschen?
Als KI habe ich keine eigenen Ersparnisse oder Notgroschen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
Ähnliche Suchbegriffe für Notgroschen
-
Rottefella Move Switch Bindung (RMP)Dieses Rottefella-Kit verwandelt deine Rottefella-Bindung in eine Move-Bindung Der Drehschalter befindet sich an der Vorderseite des Move-Bindungssystems und ermöglicht dir, deine Standposition um insgesamt 48 mm zu verstellen. Wenn sich die Bindung weiter vorne befindet, bekommen die Langlaufski mehr Grip. Wird die Standposition dagegen nach hinten verlagert, optimierst du dadurch die Gleiteigenschaften deiner Langlaufski. Passend für Langlaufschuhe der Größen EU 36 bis 53. Hinweis: Die erforderlichen Montageplatten, wie z.B. IFP-Platte, NIS-Platte oder RMP-Platte sind in diesem Angebot nicht enthalten! Wähle das richtige Move-Bindungssystem für dein Setup: IFP – diese Lösung wird für Langlaufski mit IFP-Montageplatten für Turnamic-Bindungen von Fischer und Rossignol verwendet. Hier erfährst du mehr dazu. NIS 1.0 – diese Lösung wird für Langlaufski mit NIS-Montageplatten für NNN-/ NIS-Rottefella-Bindungen verwendet. Hier erfährst du mehr dazu. NIS 2.0 & 3.139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel sollte man als Notgroschen haben?
Wie viel man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Es wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Monatsausgaben anzusparen, um unvorhergesehene Ausgaben oder Einkommensverluste abzufedern. Es ist wichtig, dass der Notgroschen leicht zugänglich ist, zum Beispiel auf einem separaten Sparkonto oder in Form von liquiden Mitteln. Es kann auch sinnvoll sein, je nach persönlicher Situation und Risikobereitschaft einen größeren Notgroschen anzusparen. Letztendlich sollte man sich bewusst machen, dass ein angemessener Notgroschen ein wichtiger Bestandteil einer soliden finanziellen Planung ist. **
-
Wie viel Geld sollte man als Notgroschen haben?
Wie viel Geld man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Experten empfehlen in der Regel, drei bis sechs Monatsausgaben als Notgroschen zur Verfügung zu haben. Dieser Betrag soll ausreichen, um unvorhergesehene Ausgaben wie Autoreparaturen, medizinische Notfälle oder Jobverlust abzudecken. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch angemessen ist und gegebenenfalls anzupassen. Letztendlich sollte der Notgroschen genug sein, um ein gewisses Maß an finanzieller Sicherheit zu gewährleisten. **
-
Wie viel Geld sollte man als Notgroschen einplanen?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, drei bis sechs Monatsausgaben als Notgroschen anzusparen. Es ist jedoch ratsam, eine individuelle Finanzplanung durchzuführen, um den genauen Betrag zu ermitteln, der für den persönlichen Bedarf ausreichend ist. **
-
Wie groß sollte der Notgroschen auf dem Konto sein?
Die Größe des Notgroschens auf dem Konto hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Nettomonatsgehältern anzustreben. Es ist jedoch ratsam, die persönliche finanzielle Situation zu analysieren und individuelle Bedürfnisse zu berücksichtigen, um die optimale Größe des Notgroschens zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.